財務会計と管理会計の違いとは?図解でわかりやすく解説


「財務会計と管理会計、結局なにが違うの?」と、経理に配属された方や簿記の学習中の方で、疑問に思う方は多いのではないでしょうか。財務会計は利害関係者に報告する社外向け、管理会計は経営者が経営管理に使う社内向けの会計です。本記事では、財務会計と管理会計の違いを図解も用いてわかりやすく解説します。
管理会計と財務会計の違いとは?図解でわかりやすく解説
「財務会計と管理会計、結局なにが違うの?」と、簿記の学習中や経理に配属された直後に迷う方は多いはずです。
財務会計は利害関係者に報告する社外向け、管理会計は経営者が経営管理に使う社内向けの会計です。本記事では違いを図解でわかりやすく解説し、それぞれで築けるキャリアも紹介します。
財務会計と管理会計の違いを一覧でチェック【図解】
「財務会計と管理会計、結局なにが違うの?」と、簿記の学習中や経理に配属された直後に、誰もが一度は立ち止まります。どちらも「会計」と名がつくうえ、使う数字もほぼ同じなので、違いが見えにくいのは自然なことです。
まず結論から整理します。財務会計は、株主や債権者など、会社の外にいる人へ業績を報告するための会計です。一方で管理会計は、経営者や管理者など、会社の中にいる人が判断や改善に使うための会計を指します。
扱う数字は、どちらも同じ売上や費用のデータです。
そのデータを「報告」に使えば財務会計、「経営」に使えば管理会計と、使い道によって呼び名が変わっていると捉えてください。
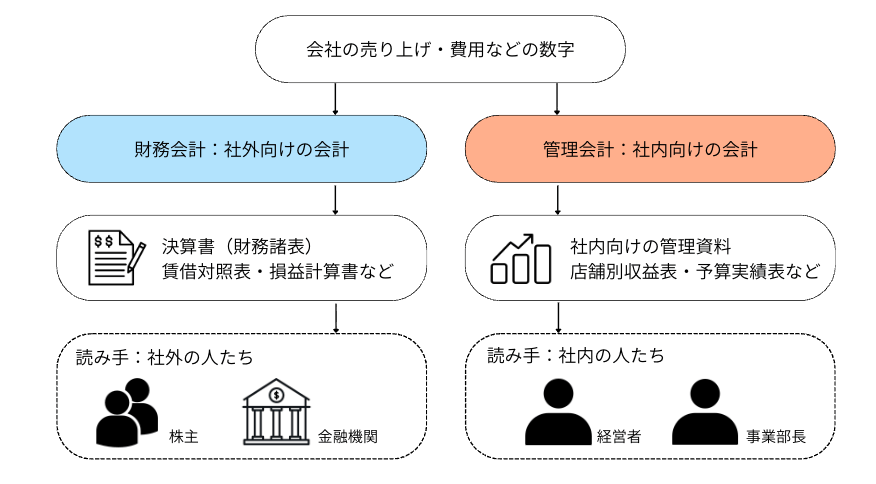
財務会計と管理会計の違い【5つ】
財務会計と管理会計の違いを、目的・読み手・ルール・時間軸・報告形式の5つの項目ごとに整理すると下記表のとおりです。
| 比較軸 | 財務会計 | 管理会計 |
|---|---|---|
| 目的 | 外部への報告(情報開示) | 社内の意思決定・業績管理 |
| 読み手 | 株主、債権者、取引先、税務当局など | 経営者、事業部長、現場の管理者など |
| ルール | 会社法・金融商品取引法・会計基準などに準拠 | 法律上の決まりはなく、各社が自由に設計 |
| 時間軸 | 過去の実績が中心 | 過去の実績に加え、将来の計画・予測も扱う |
| 報告形式 | 財務諸表など定型の様式 | 目的に応じた社内資料(形式は自由) |
財務会計と管理会計の違いについて、上記5つの観点を、詳しく見ていきましょう。
①目的
財務会計の目的は、会社の財政状態と経営成績を、外部の関係者に正しく伝えることです。「この会社は今、どれくらい儲かっていて、どれくらい財産があるのか」を、社外の人にも分かる形で示します。
一方、管理会計は、「どの事業を伸ばすか」「どこでコストが膨らんでいるか」といった、社内の判断材料をつくるために行います。外に見せるためではなく、会社をより良くするために数字を使うのが特徴です。
②読み手
財務会計の読み手は、投資判断をする株主や、お金を貸す金融機関など、社外の人たちです。一方で、管理会計の読み手は、経営者や事業部長といった社内の人間です。
読み手が違えば、知りたい情報も当然変わりますよね。たとえば株主は「配当を出せるだけの利益が会社全体で出ているか」を知りたいはずです。これに対して事業部長は、「自分の事業部は今月いくら利益が出たのか」「どの商品が足を引っ張っているのか」といった、もっと細かい数字を求めます。
③ルール
財務会計は、誰が作っても同じ基準で比べられるよう、会計基準や法律に従って作ります。会社ごとにバラバラな作り方では、外部の人が会社同士を比較できないからです。
一方、管理会計にはそうした縛りがありません。何を、どの単位で、どう集計するかは、会社が自由に決められます。ここが、財務会計と管理会計の最大の違いと言えます。
④時間軸
財務会計が扱うのは、すでに終わった期間の結果です。たとえば「今期1年間の売上と利益はいくらだったか」を報告するのが、財務会計の役割にあたります。
一方で管理会計は、過去の実績を振り返るだけでなく、「来期はいくらの利益を目指すか」「このままだと年度末の着地はどうなるか」といった、これからの数字も扱います。
⑤報告形式
財務会計の成果物は、貸借対照表や損益計算書といった財務諸表で、様式があらかじめ決まっています。
一方で、管理会計の資料は、店舗別の収益表でも、製品別の原価表でも構いません。目的に合っていれば、形は問われないということです。
【補足】税務会計・原価計算はどちらに入る?
財務会計と管理会計の違いを調べていると、「税務会計」や「原価計算」といった言葉もよく目に入ります。どちらの会計の話なのか迷いやすい用語なので、ここで簡単に整理しておきます。
税務会計は、法人税法などにもとづいて、納める税金を計算するための会計です。
財務会計と合わせて「制度会計」と呼ばれ、法律にもとづいて行う点で、自由に設計できる管理会計とは別の枠組みになります。
原価計算は、財務会計と管理会計のどちらにも登場します。
財務諸表に載せる製造原価を求めるときは財務会計の一部、原価を下げる改善や価格設定に使うときは管理会計の一部と、使う目的によって立ち位置が変わります。
財務会計とは?
財務会計とは、株主や債権者などの外部の利害関係者(ステークホルダー)に向けて、会社の財務状況や経営成績を報告するための会計です。
外部に向けた会計であることから、「外部報告会計」と呼ばれることもあります。
利害関係者という言葉は聞き慣れないかもしれません。株主や銀行のように、会社の業績によって自分のお金や取引が左右される人たちのことだと考えてください。
財務会計が担う2つの役割
財務会計には、大きく分けて「開示」と「利害調整」という2つの役割があります。
以下で詳しく解説します。
役割①:投資や融資の判断材料を、外部の人に届ける
1つ目は、投資や融資の判断に必要な情報を、外部の人に届けるという役割です。
たとえば、業績が一切公開されていない会社に大切なお金を投じようと思うでしょうか。おそらく難しいはずです。
投資家は、財務諸表を見て「この会社は儲かっているか」「今後も伸びそうか」を判断します。
そのために、情報を外部に開示するということが、財務会計の重要な役割の一つなのです。
役割②:立場の違う人たちの利害のぶつかりを和らげる
2つ目は、会社に関わる人たちの利害のぶつかり合いを、情報の開示によって調整する、利害調整の役割です。
会社が生んだ利益は、配当、借入の返済、役員報酬など、さまざまな形で分配されます。ただ、立場が違えば望むことも違うため、全員の希望が一致するとは限りません。
そこで、財務諸表で情報をオープンにして、お互いが納得できる状態をつくるのです。代表的な例を2つ挙げます。
【株主と経営者の場合】
株主は、出したお金が適切に使われ、配当や株価の上昇として返ってくることを期待します。一方で、経営者が会社のお金を自分の報酬に回しすぎる可能性もゼロではありません。財務諸表が開示されていれば、株主はお金の流れを確認でき、経営者も適切に運用していることを示せます。
【株主と債権者の場合】
株主はできるだけ多くの配当を望みますが、お金を貸している債権者は、配当で会社のお金が減り、返済が滞ることを心配します。財務諸表を通じて、株主は配当の見込みを、債権者は資金の使い道を確認できます。その結果、それぞれが納得したうえで折り合いをつけられるのです。
財務会計で作成する資料
では、財務会計では具体的にどんな資料を作るのでしょうか。主な成果物は、次の財務諸表です。
- ・ 貸借対照表(会社の財産と借金の状況)
- ・ 損益計算書(一定期間の売上・費用・利益)
- ・ キャッシュ・フロー計算書(お金の出入り)
上場企業であれば、これらを決算書として開示し、監査法人による監査も受けます。
管理会計とは?
続いて、管理会計です。
財務会計が社外向けの会計であるのに対して、管理会計は「社内向けの会計」です。管理会計は英語でManagement accountingといい、言葉どおり、企業をマネジメント(管理)するための会計のことを指します。経営者や管理者が意思決定や業績の把握に使うことから、「内部報告会計」と呼ばれることもあります。
財務会計は「決まった形で外に見せる」会計でした。これに対して管理会計は「自社の経営に役立てる」会計なので、どんな資料を作るか、誰が見るかは、会社ごとに違って構いません。
管理会計が担う2つの役割
管理会計の役割は、「業績管理」と、「意思決定支援」の2つに分けられます。
以下で詳しく解説します。
役割①:業績管理
管理会計における役割の1つ目は、今の経営の状況を確かめる「業績管理」にあります。
予算と実績を比べて、計画どおりに進んでいるかを確認し、ずれがあれば改善につなげる役割です。たとえば「今月の売上が予算に届かなかったのはなぜか」を調べ、対策を考えるのが業績管理にあたります。
役割②:意思決定支援
管理会計における役割の2つ目は、経営の次の一手を決める意思決定支援にあります。
新商品を出すか、店舗を閉めるかなど、複数の選択肢を数字で比べて、判断を助ける役割です。勘や経験だけに頼らず、根拠のある決断をするために使います。
管理会計の主な手法
では、実際にどんな方法で数字を分析するのでしょうか。
代表的な手法は次のとおりです。
| 予算管理 | 目標を数字にし、実績との差を追う |
| 原価計算・原価管理 | 製品やサービスにかかるコストを把握し、下げる |
| 損益分岐点分析 | いくら売れば赤字を脱せるかを見極める |
| 部門別・製品別の収益分析 | どこで稼ぎ、どこで足を引っ張っているかを可視化する |
どの手法を使うかに決まりはなく、自社の悩みに合わせて選びます。たとえば「コストが膨らんでいる」と感じたら原価管理、「どの事業を続けるべきか迷っている」ときは部門別・製品別の収益分析、というイメージです。
【具体例】財務会計と管理会計の使い分け
財務会計と管理会計の使い分けを、具体例で確かめてみましょう。
3店舗を展開する飲食チェーンを想定します。
同じ数字を「報告」と「経営」で使い分ける
まず、決算の場面です。
3店舗の売上と費用を合算し、会社全体の損益計算書にまとめます。
たとえば、売上1億2,000万円、営業利益1,200万円といった形です。これが財務会計で、銀行や株主に示す数字になります。
ところが、社長が知りたいのは会社全体の利益だけではありません。
「どの店がどれだけ稼いでいるのか」も気になるはずです。店舗別に分けると、次のような姿が見えてきます。
| A店 | B店 | C店 | 合計 | |
|---|---|---|---|---|
| 営業利益 | 600万円 | 800万円 | △200万円 | 1,200万円 |
合計は同じ1,200万円ですが、C店が赤字だと分かれば、立て直すか、撤退するかを検討できますよね。
これが管理会計です。
元になった数字は、どちらも同じです。その数字を「報告」に使うのが財務会計、「経営」に使うのが管理会計、というわけです。
では、実際の経理の現場では、2つの会計に関わる仕事をどのように担っているのでしょうか。
次の章で、業務内容とキャリアをあわせて見ていきます。
財務会計・管理会計のキャリア
ここまで読んで、「実際の仕事ではどう違うのだろう」「自分はどちらの道に進むのがいいのか」と考え始めた方もいるのではないでしょうか。
2つの会計における、日々の業務内容やその先のキャリアについて、ここでは解説していきます。
- ・ 財務会計を軸にしたキャリア:
- ・ 管理会計を軸にしたキャリア
なお、中小企業では、1人の経理担当者が両方を兼ねることも珍しくありません。
企業の規模が大きくなるほど、役割が分かれていく傾向があります。
財務会計を軸にしたキャリア
決算や開示を中心に、正確さと専門性を磨いていく道です。
会計のルールに沿って数字をつくる仕事のため、社内だけでなく、社外の関係者と向き合う場面が多いのが特徴です。
主な業務内容
具体的には、次のような業務を担当します。
日常・他部署連携
- ・ 営業部・購買部などへの経費精算システム(経費精算ルール)の利用指導・督促
- ・ 各事業部からの会計処理・仕訳・売上計上のタイミングに関する相談・問い合わせ対応
- ・ 他部署に対する未収金回収の催促依頼、回収プランの調整
外部機関対応
- ・ 監査法人対応(会計監査、四半期レビューにおける質問回答、指摘事項の社内調整)
- ・ 顧問税理士との定例協議(税務リスクの相談、決算報告)
- ・ 税務調査の立ち合い(国税局・税務署からの質問への回答、証跡資料の提示・交渉)
財務・金融機関対応
- ・ 銀行・金融機関対応(借入交渉、金利・返済条件の交渉、財務状況の説明資料作成)
- ・ 主幹事証券会社、信託銀行との実務折衝(IPO準備企業など)
- ・ IR対応(機関投資家・株主からの財務質問への回答、決算説明会の運営サポート)
こうして見ると、財務会計の仕事は、社内の数字を整えるだけではありません。監査法人、税理士、銀行といった社外の専門家とやり取りしながら、数字の信頼性を支える仕事だと分かります。
代表的なキャリア・ポジション
- ・ 経理(決算・開示)
- ・ 連結決算
- ・ 税務
- ・ IR
- ・ 監査法人・税理士法人など
会計基準や法令、監査対応への深い理解が土台になります。専門性が見えやすく、評価されやすい点も特徴です。
管理会計を軸にしたキャリア
数字を使って、経営の舵取りを支える道です。財務会計と比べて決まった型が少ないぶん、会社や事業の状況に合わせて、自分で分析の切り口を設計する力が問われます。
主な業務内容
管理会計の業務は、次のように整理できます。
予算・経営計画
- ・ 全社通期予算、中期経営計画(3ヶ年・5ヶ年計画)の策定・とりまとめ
- ・ 各事業部長との予算編成に向けたヒアリング・数値のすり合わせ(予算折衝)
分析・レポーティング
- ・ 予実分析(予算と実績の乖離原因の特定)および経営陣への報告
- ・ 事業部別、店舗別、プロダクト別の採算性分析(限界利益・貢献利益の算出)
- ・ 主要KPI(顧客獲得単価、継続率など)と財務数値の連動分析
意思決定サポート・財務
- ・ 新規投資案件(設備投資、M&A等)の投資対効果(ROI、NPV、IRR)シミュレーション作成
- ・ 将来の資金繰り予測(キャッシュフロー予測)モデルの作成・資金ショートリスクの管理
- ・ 経営陣向けボードメンバー資料(経営会議資料)のストーリー構成および作成
財務会計が、社外の専門家と向き合う仕事だったのに対して、管理会計は、経営陣や事業部長といった社内の人と向き合い、数字から次の一手を提案する仕事です。
代表的なキャリア・ポジション
- ・ 経営企画
- ・ FP&A(財務計画・分析)
- ・ 予算管理
- ・ 事業部管理
- ・ 原価管理など
決まった正解がない分、事業への理解や、現場・経営層と対話する力も問われます。
まとめ
財務会計は、株主や銀行といった「社外の人たち」に向けて、法律や決まったルールに沿って「過去のお金の状況」を報告するものです。
一方、管理会計は、経営者や社内のリーダーが「今後の判断や目標の振り返り」に使うためのものです。決まったルールはなく、各会社ごとに設計することができます。
違いは「目的・利用者・ルールの有無・時間軸」の4点で押さえると整理しやすくなります。
両者は対立するものではなく、財務会計のデータを土台に、管理会計で分析・活用する補完関係にあります。
キャリアの面では、決算・開示・税務に強みを持つ財務会計の道と、経営企画やFP&Aなど経営に踏み込む管理会計の道があり、それぞれ歩めるポジションが異なります。
どちらか一方でなく、両方の理解を持つことで、選べる道は広がります。

この記事を書いたライター

Hupro Magazine編集部 石田
株式会社ヒュープロにて、オウンドメディア「Hupro Magazine」のライティングやセミナー・イベントの運営を担当しています。専門性の高いテーマでもわかりやすく、実務に役立つ記事づくりを心がけています! 業界動向や転職市場のリアルを踏まえた情報発信を通じて、キャリア形成に役立つコンテンツをお届けします。


